Si estás buscando opiniones del curso finanzas personales Pablo Gil, lo más probable es que estés en uno de estos puntos: tienes algo ahorrado pero parado en la cuenta, has firmado (o vas a firmar) una hipoteca sin tener claro si lo haces bien, o simplemente sientes que el dinero se te va y nadie te enseñó nunca cómo funciona.
Y antes de soltar un par de cientos de euros, quieres saber si merece la pena. Normal.
Te cuento de entrada cómo está hecho este análisis: no he cursado la formación. He revisado a fondo el temario completo, la trayectoria de sus autores, el libro en el que se basa, las condiciones de compra y lo que se dice de Pablo Gil en foros como Rankia, y he contrastado los datos de precio y contenido directamente con su equipo. Y sí, si compras desde mis enlaces gano una comisión, pero eso no cambia lo que opino. De hecho, verás que en algún caso te voy a recomendar que no lo compres.
¿Qué es «Finanzas personales para la vida real»?
Finanzas personales para la vida real es un curso online de educación financiera básica creado por Pablo Gil junto a Borja F. Zurrón, el divulgador detrás de Memorias de Pez. Está pensado para gente que parte de cero y quiere entender cómo funciona el dinero para tomar mejores decisiones: ahorrar, invertir con sentido, elegir hipoteca, gestionar deudas o planificar la jubilación.
Lo importante es lo que no es:
- No es un curso de trading. Pablo Gil es conocido por el trading y el análisis técnico, pero esto va por otro lado.
- No es solo un curso de inversión. La inversión es un bloque de cuatro. Antes van el orden, el ahorro y la protección.
- No es asesoramiento financiero. Te enseña criterios para decidir tú, no te dice dónde meter tu dinero.
El curso sigue la misma estructura que su libro Educación financiera para la vida real (Deusto, 2026). Esto es clave y le dedico una sección más abajo, porque es la pregunta que casi nadie se hace antes de comprar.
¿Quién hay detrás? Pablo Gil y Memorias de Pez
Pablo Gil
Pablo Gil es economista y lleva cuatro décadas en los mercados financieros. Fue durante diez años director de Análisis Técnico en Banco Santander y cofundó un hedge fund market neutral en España. Hoy es uno de los divulgadores financieros más conocidos en español: Rankia le ha elegido Mejor Divulgador Financiero en 2023, 2024 y 2025, y según su propia web ha formado a más de 250.000 personas.
Credibilidad, tiene de sobra. Otra cosa es que esa credibilidad venga del mundo de la bolsa, y aquí el curso es de finanzas personales del día a día. Aun así, que alguien con ese recorrido baje al terreno de «cómo elegir tu banco» o «cuánto cuesta tener un hijo» es un punto a favor: sabe de lo que habla y lo explica sin tecnicismos.
Borja F. Zurrón (Memorias de Pez)
El coautor es Borja F. Zurrón, creador de Memorias de Pez, uno de los canales de divulgación económica con más audiencia en español (casi 3 millones de suscriptores en YouTube). Su papel en el curso es sobre todo visual y didáctico: el curso incluye más de 100 ilustraciones con su estilo. Si has visto sus vídeos, ya sabes que convierte temas pesados en algo que se entiende a la primera.
¿Es Pablo Gil una estafa?
Es una búsqueda habitual, así que vamos a ello con honestidad. No, no es una estafa. Es una persona con nombre, apellidos, trayectoria pública verificable y una empresa detrás que factura sus cursos con condiciones de compra claras y garantía de devolución.
Ahora bien, si buscas en foros como Rankia encontrarás críticas, sobre todo a su máster de trading, que cuesta bastante más que este curso. Las críticas giran en torno a la relación calidad-precio y a alguna predicción de mercado que no se cumplió. Es un debate legítimo, pero es otro producto, otro precio y otro público. Este curso no promete rentabilidades ni predice nada: te enseña a ordenar tus finanzas.
¿Qué incluye el curso finanzas personales de Pablo Gil?
La formación tiene 37 lecciones en vídeo, unas 6 horas de contenido en total, organizadas en cuatro bloques. No es un curso eterno: se puede terminar en un par de semanas dedicándole un rato al día.
Bloque 1: Fundamentos de finanzas personales
La base: qué es la economía y por qué te afecta, cómo organizar tu economía paso a paso, cómo hacer un presupuesto que funcione, cómo te come la inflación el poder adquisitivo e incluso cómo empezar a enseñar educación financiera a tus hijos.
Bloque 2: Ahorro e inversión
Cómo ahorrar y cómo hacer que ese dinero no se quede parado. Repasa los principales tipos de activos (renta fija, renta variable, inmobiliario, criptomonedas, crowdfunding) para que entiendas qué es cada uno y qué riesgo tiene, además de la fiscalidad de la inversión y cuándo empezar a pensar en la jubilación.
Bloque 3: Herramientas, estrategias y protección
Probablemente el bloque más útil para el día a día: cómo elegir banco, tarjeta e hipoteca, cómo funcionan los intereses, cómo gestionar deudas sin que te ahoguen y cómo evitar fraudes. La idea es que la próxima vez que salgas del banco sepas exactamente qué has firmado.
Bloque 4: Planificación y libertad financiera
Las grandes decisiones de la vida con números: independizarte, casarte, tener hijos, cambiar de casa, planificar la jubilación y proteger a tu familia. Cierra con psicología del dinero y finanzas en pareja, dos temas que suelen quedarse fuera de este tipo de cursos.
Extras
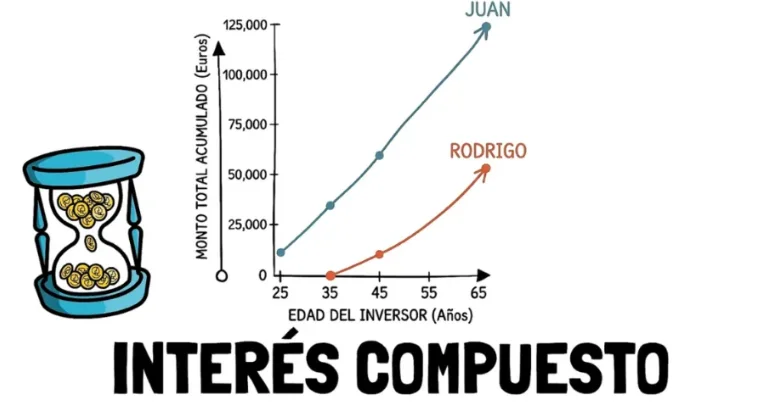
- Caja de herramientas: test de salud financiera, calculadoras de presupuesto, sueldo bruto a neto, inflación, interés simple y compuesto, hipoteca vs alquiler y test de perfil inversor.
- Más de 100 ilustraciones de Memorias de Pez.
- Foro de alumnos donde el equipo de Pablo Gil resuelve dudas (dudas del contenido, no asesoramiento personal). También hay soporte por email.
- Acceso de por vida al contenido.
Ojo con los bonus: si entras en la web verás que se anuncian dos clases en directo con Pablo Gil. Ese bonus era solo para quienes se apuntaron antes del 13 de julio de 2026; su equipo me ha confirmado que ahora mismo no hay bonus activos para nuevas inscripciones.
Un detalle a tener en cuenta: los vídeos no se pueden descargar y los módulos se desbloquean de forma progresiva. Está hecho para que sigas el orden lógico, pero si eres de los que quieren verlo todo de golpe, te va a frenar un poco.
¿Libro o curso? La pregunta que nadie te responde
Aquí viene lo que no vas a leer en otras reviews. El curso sigue la estructura del libro Educación financiera para la vida real, del propio Pablo Gil, que cuesta unos 22 € en papel y 12 € en ebook. Así que la pregunta es obvia: ¿necesitas el curso o te basta con el libro?
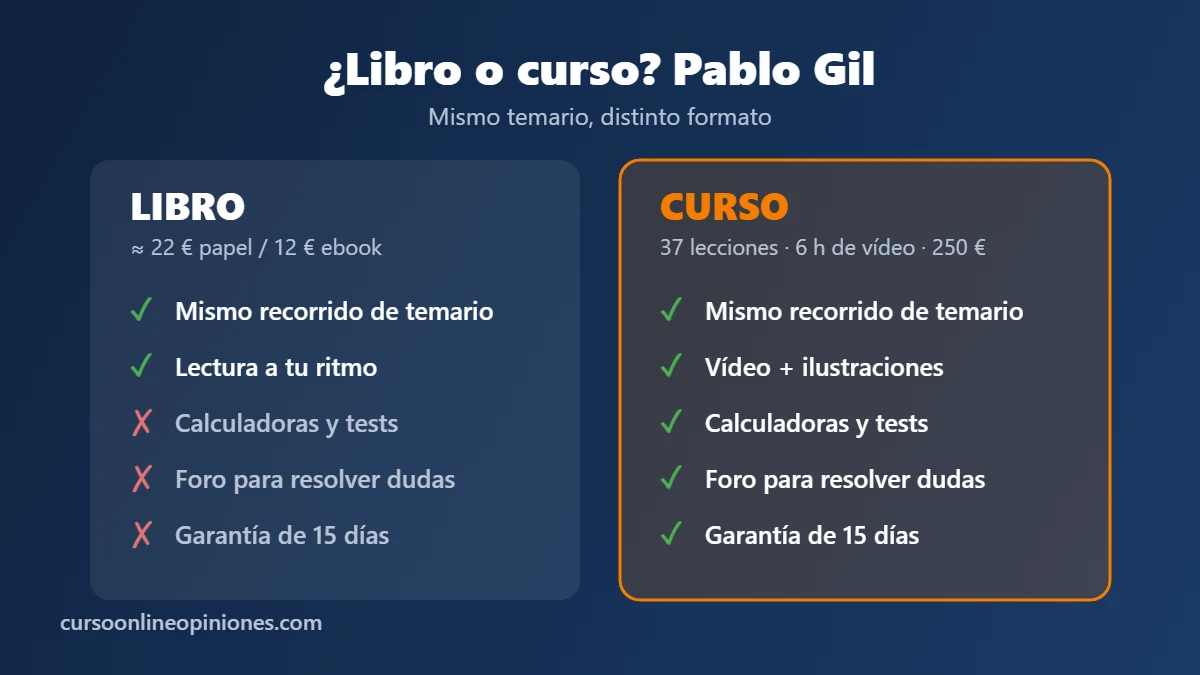
| Libro | Curso | |
|---|---|---|
| Precio | ≈ 22 € (papel) / 12 € (ebook) | 250 € (o 3 × 94 €) |
| Temario | El mismo recorrido | El mismo recorrido, en 37 vídeos (≈ 6 h) |
| Formato | Lectura a tu ritmo | Vídeo + ilustraciones de Memorias de Pez |
| Calculadoras y tests | No | Sí |
| Resolver dudas | No | Foro y email |
| Garantía | — | 15 días |
Mi opinión sincera: si eres constante leyendo y te basta con entender los conceptos, empieza por el libro. Es una forma barata de comprobar si el enfoque de Pablo Gil te encaja.
El curso tiene sentido si sabes que un libro se te va a quedar en la mesilla, si aprendes mejor viendo y escuchando, o si quieres aplicar lo aprendido con las calculadoras y poder preguntar dudas. Lo que pagas de más no es información nueva: es formato, acompañamiento y, siendo sinceros, la probabilidad de que acabes terminándolo.
¿Para quién es el curso de finanzas personales de Pablo Gil?
- Tienes ahorros parados y no sabes qué hacer con ellos sin meterte en algo que no entiendes.
- Tienes decisiones grandes por delante: independizarte, comprar casa, tener hijos, cambiar de hipoteca. Aquí un error cuesta miles de euros y el curso te da criterio para no cometerlo.
- Partes de cero y todo lo que encuentras te parece demasiado técnico o demasiado genérico.
- Vives en España. Los ejemplos de fiscalidad, bancos y productos financieros están pensados para el contexto español.
- Quieres ordenar las finanzas en pareja o en familia y buscas un marco común para hablar de dinero.
¿Para quién NO es?
- Si ya inviertes con cabeza (fondos indexados, colchón de emergencia, deudas controladas), gran parte del contenido te va a sonar. No lo necesitas.
- Si buscas trading o ganar dinero rápido. Este curso va de orden y buenas decisiones, no de pegar pelotazos.
- Si quieres que alguien te diga qué hacer con tu dinero. No hay asesoramiento personalizado; para eso necesitas un asesor financiero.
- Si vives fuera de España. Los principios valen para cualquiera, pero la parte fiscal y bancaria no te aplicará tal cual.
- Si te basta con leer. Como te decía arriba, el libro te da el mismo recorrido por mucho menos.
Si quieres comparar con otra formación de finanzas personales, tienes también mi análisis de la Certificación en Libertad Financiera de Pedro Castre.
Precio y garantía del curso de finanzas personales de Pablo Gil
A día de hoy el curso cuesta 250 € en pago único o 282 € en tres plazos de 94 €, IVA incluido. Si te encaja, el pago único te ahorra 32 €.
En la web lo verás presentado como «oferta de lanzamiento» frente a un precio de referencia de 500 €. Te lo digo claro: el equipo de Pablo Gil me ha confirmado que el precio vigente sigue siendo 250 €, así que no te agobies con la cuenta atrás ni con la urgencia. Tómate tu tiempo para decidir.
Se puede pagar con tarjeta o transferencia, y tienes garantía de devolución total durante 15 días. Es tiempo suficiente para ver los primeros módulos y decidir si te encaja, aunque ojo: como el contenido se desbloquea de forma progresiva, no vas a poder verlo entero en ese plazo.
¿Es caro? Depende de con qué lo compares. Frente al libro, sí. Frente a lo que cuesta elegir mal una hipoteca o tener años el dinero parado perdiendo frente a la inflación, es poco. La cuestión no es si el precio es alto, sino si vas a aplicar lo que aprendas.
Opiniones de alumnos sobre el curso de finanzas personales de Pablo Gil
Aquí también quiero ser transparente. Los testimonios que aparecen en la web oficial hablan de la forma de explicar de Pablo Gil y de sus formaciones en general, no específicamente de este curso. Destacan su cercanía, su calma y su sentido común explicando conceptos complejos, algo que coincide con lo que se ve en su contenido gratuito en YouTube y redes.
Pregunté directamente al equipo de Pablo Gil por opiniones de alumnos de este curso en concreto y me confirmaron que, al ser un lanzamiento reciente, todavía están recopilando las primeras valoraciones. En cuanto haya testimonios reales, actualizaré este apartado.
Si quieres hacerte una idea antes de comprar, mi consejo es que veas alguno de sus vídeos o el directo de presentación que tienen en la propia página del curso. Si su forma de explicar te engancha, el curso te va a gustar.
Pros y contras del curso de finanzas personales de Pablo Gil
| ✅ Pros | ❌ Contras |
|---|---|
| Autores con credibilidad real y trayectoria verificable | El libro cubre el mismo temario por unos 22 € |
| Enfocado al contexto español (bancos, fiscalidad, hipotecas) | Vídeos no descargables |
| Temario completo y ordenado: de lo básico a la planificación | Desbloqueo progresivo: no puedes ir a tu ritmo si vas rápido |
| Calculadoras y tests prácticos incluidos | Sin asesoramiento personalizado |
| Explicación visual y sencilla con ilustraciones de Memorias de Pez | Se vende como «oferta de lanzamiento» cuando 250 € es, en la práctica, el precio vigente |
| Garantía de 15 días y acceso de por vida | Se queda corto si ya tienes las finanzas ordenadas |
Veredicto final: ¿vale la pena el curso de Pablo Gil?
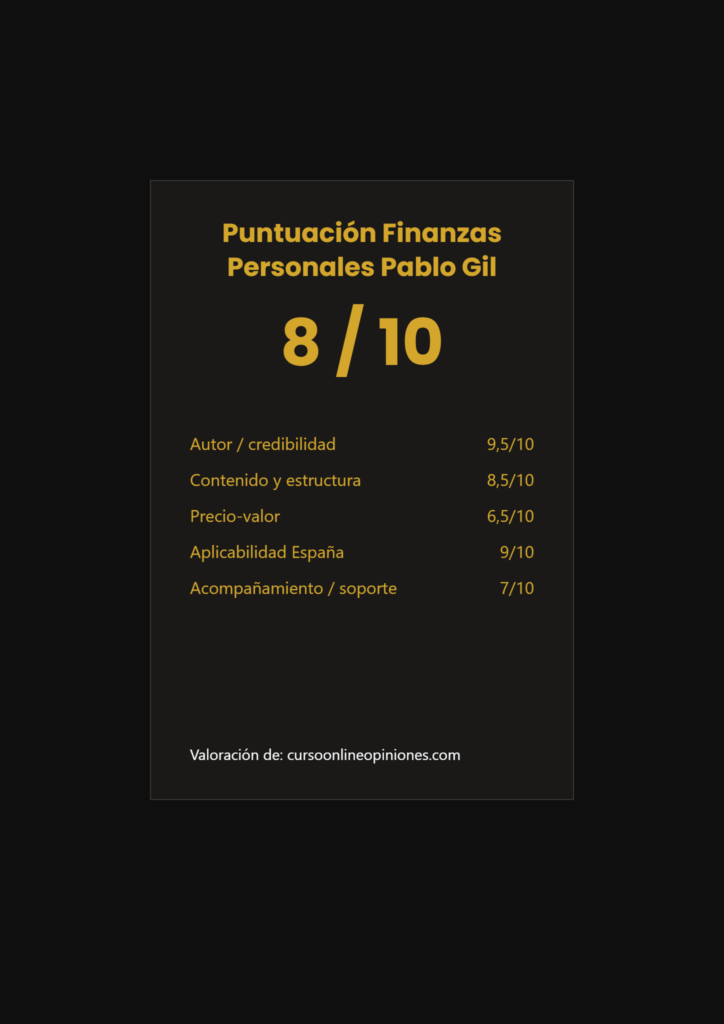
Nota: 8/10.
Es una formación seria, bien estructurada y hecha por gente que sabe. Cubre justo lo que nadie nos enseñó en el colegio y lo hace en el orden correcto: primero ordenar, luego ahorrar y proteger, y después invertir. El enfoque en España y las herramientas prácticas le suman bastante.
No le doy más nota por dos motivos: el libro ofrece el mismo recorrido por una fracción del precio, y la etiqueta de «oferta de lanzamiento» crea una urgencia que hoy no es real: el precio sigue siendo 250 €. Además, si ya tienes cierta base, se te quedará corto.
En resumen: si partes de cero, tienes decisiones importantes por delante y sabes que con un libro no vas a ser constante, el curso finanzas personales de Pablo Gil es una buena inversión. Si eres lector disciplinado, empieza por el libro. Y si ya inviertes con cabeza, ahórratelo.
Enlace de afiliado: si compras desde aquí, recibo una comisión sin coste extra para ti.
Preguntas frecuentes sobre el curso de finanzas personales de Pablo Gil
¿Vale la pena el curso de finanzas personales de Pablo Gil?
Sí, si partes de cero y necesitas estructura y acompañamiento para ordenar tus finanzas. Si ya tienes base o te basta con leer, el libro es una alternativa mucho más barata.
¿Es Pablo Gil una estafa?
No. Es un economista con trayectoria pública verificable, sus cursos se venden con condiciones de compra claras y garantía de devolución. Hay críticas en foros a su máster de trading por la relación calidad-precio, pero es un producto distinto.
¿Cuánto cuesta el curso de finanzas personales de Pablo Gil?
250 € en pago único o 282 € en tres plazos de 94 €, IVA incluido. Tiene garantía de devolución de 15 días.
¿Cuánto dura el curso?
Unas 6 horas de vídeo repartidas en 37 lecciones y 4 módulos, con acceso de por vida.
¿Necesito conocimientos previos?
No. El curso está pensado para empezar desde cero y explica cada concepto cuando aparece, con ejemplos del día a día.
¿Qué diferencia hay entre el curso y el libro?
El temario es el mismo recorrido. El curso añade vídeos, más de 100 ilustraciones de Memorias de Pez, calculadoras, tests y un foro para resolver dudas. El libro cuesta unos 22 €.
¿Me sirve si no vivo en España?
Los principios (ahorro, presupuesto, toma de decisiones) son universales, pero los ejemplos de fiscalidad, banca y productos financieros están pensados para España.
¿Cuánto tiempo tengo acceso?
El acceso es de por vida. Eso sí, los módulos se van desbloqueando progresivamente y los vídeos no se pueden descargar.
¿Puedo pedir la devolución?
Sí. Tienes 15 días desde la compra para pedir la devolución total del importe.
¿Me van a decir en qué invertir?
No. Es una formación educativa: te da criterio para decidir tú, pero no hace recomendaciones personalizadas de inversión ni asesoramiento financiero.
Otras reviews que te pueden interesar:

Deja una respuesta